
Le TPE est l’outil central de l’encaissement pour les commerçants. Entre modèles fixes, portables et solutions SoftPOS sur smartphone, le choix s’est complexifié. La réglementation DSP2 impose désormais des règles précises sur l’authentification des paiements.
Un commerçant sur deux change de terminal de paiement électronique dans les cinq ans suivant son achat. Le marché du TPE a beaucoup évolué depuis l’apparition du sans-contact. Les solutions mobiles sur smartphone bousculent aujourd’hui les modèles traditionnels. La réglementation européenne encadre aussi de manière plus stricte chaque transaction.
TPE : définition et fonctionnement
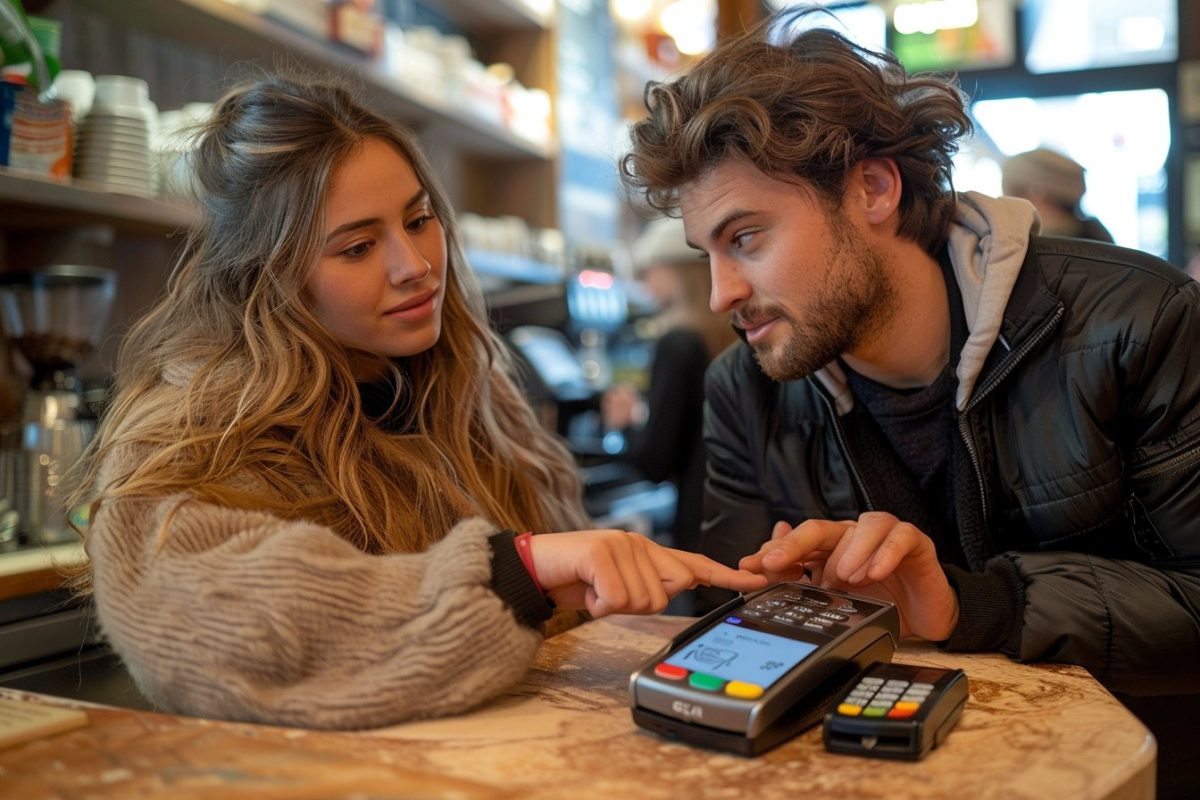
Le terminal de paiement électronique permet à un commerçant d’accepter les paiements par carte bancaire. L’appareil lit les données de la carte grâce à une puce ou une bande magnétique. Il transmet ensuite ces informations au réseau bancaire.
La banque émettrice vérifie alors le solde du compte client. Elle autorise ou refuse la transaction en quelques secondes. Ce circuit sécurisé remplace les anciennes opérations manuelles à la souche papier.
Chaque terminal de paiement respecte la norme EMV, standard mondial pour les cartes à puce. Cette norme réduit fortement les risques de fraude par clonage. Elle conditionne aussi la certification des appareils vendus en France.
Les différents types de TPE en 2026
Le marché propose désormais plusieurs familles d’appareils. Le choix dépend surtout de l’activité et du lieu de vente.
Le terminal fixe est courant en boutique. Il se connecte à une ligne téléphonique ou à internet. Sa stabilité de connexion en fait un choix solide pour un point de vente sédentaire.
Le terminal portable fonctionne en Wi-Fi ou en Bluetooth. Il convient aux commerces qui encaissent en salle, comme les restaurants. Le paiement sans contact équipe la quasi-totalité des modèles récents grâce à la technologie NFC.
La vraie nouveauté vient des solutions SoftPOS, aussi appelées Tap to Pay. Elles transforment un smartphone ou une tablette en terminal virtuel, sans matériel dédié. Cette solution séduit les indépendants et les vendeurs ambulants qui cherchent un outil d’encaissement mobile léger.
| Type de TPE | Connexion | Usage recommandé |
|---|---|---|
| Fixe | Filaire ou IP | Boutique, point de vente sédentaire |
| Portable | Wi-Fi, Bluetooth | Restauration, marché, événement |
| SoftPOS (smartphone) | Application mobile | Indépendants, vente ambulante |
Ce tableau distingue les usages plutôt que les prix, qui varient selon les prestataires. Chaque option répond à un contexte d’encaissement différent.
Le coût d’un terminal de paiement
Le budget d’un TPE se décompose en trois volets. L’achat ou la location de l’appareil est le premier poste. La location tourne de façon générale entre 15 et 40 euros par mois selon le modèle.
L’abonnement au service de télécollecte forme le deuxième volet. Il couvre la transmission sécurisée des transactions vers la banque. Ce forfait dépasse rarement 20 euros mensuels chez les opérateurs classiques.
La commission par transaction est le troisième élément à comparer. Elle oscille souvent entre 0,3 % et 1,5 % du montant encaissé. Un commerçant avec un fort volume de ventes doit négocier ce taux avec son prestataire.
DSP2 et sécurité des paiements par TPE
La directive européenne DSP2 encadre les paiements électroniques depuis plusieurs années déjà. Elle impose une authentification forte pour certaines transactions par carte. Ce mécanisme combine deux facteurs de vérification distincts.
Le code confidentiel, la biométrie ou une validation sur smartphone illustrent ces facteurs. Ce cadre légal protège le client contre les usages frauduleux de sa carte. Il responsabilise aussi le commerçant sur la conformité de son équipement.
Le plafond du paiement sans contact atteint 50 euros par transaction en France. Au-delà de ce seuil, le code est obligatoire. Cette limite évite les débits abusifs en cas de perte ou de vol de carte.
Ce que la conformité change pour le commerçant
Un terminal de paiement non conforme aux dernières normes expose le commerçant à des rejets de transaction. Les prestataires mettent à jour de façon régulière leurs appareils pour suivre ces exigences. Vérifier la certification du matériel évite bien des blocages en caisse.
Pourquoi adopter un TPE reste stratégique pour une entreprise
L’encaissement par carte réduit la manipulation d’espèces en magasin. Il limite les risques de vol et simplifie la comptabilité quotidienne. Les petites entreprises qui réussissent en ligne associent souvent ce type d’équipement à une présence digitale travaillée.
Le gain de temps en caisse profite de façon directe au personnel. Une transaction par carte prend quelques secondes, contre plusieurs minutes pour un chèque. Ce temps récupéré sert à l’accueil client ou à la gestion des stocks.
Les commerçants qui bâtissent des stratégies digitales pour les PME intègrent désormais le paiement mobile comme un levier commercial. Un client qui règle facilement revient plus volontiers. La fluidité de l’encaissement pèse dans l’expérience d’achat globale.
Bien choisir son TPE selon son activité
Le choix d’un terminal dépend d’abord de la mobilité recherchée. Une activité sédentaire s’accorde bien avec un modèle fixe. Une activité itinérante demande un boîtier portable ou une application SoftPOS.
La compatibilité avec les principaux réseaux bancaires est un critère non négociable. Visa, Mastercard et les cartes bancaires françaises doivent fonctionner sans accroc. Certains commerçants ajoutent aussi la compatibilité avec les portefeuilles électroniques.
Les frais annexes méritent une attention particulière avant signature. Frais de résiliation, durée d’engagement, coût du support technique : chaque ligne du contrat compte. Comparer plusieurs devis évite les mauvaises surprises après plusieurs mois d’usage.
Digitalisation et outils numériques pour les TPE et PME
Le terminal de paiement s’intègre de plus en plus dans un écosystème numérique plus large. Les caisses connectées synchronisent les ventes avec la comptabilité en temps réel. Cette automatisation réduit les erreurs de saisie manuelle.
Les nouvelles PME françaises et outils numériques vont souvent de pair dans les stratégies de croissance actuelles. Un commerçant équipé d’un TPE moderne accède aussi à des tableaux de bord détaillés. Ces données aident à ajuster les horaires ou les stocks selon les pics de vente.
Certains dirigeants s’appuient sur des outils qui font gagner du temps aux dirigeants pour piloter leur activité au quotidien. Le TPE est alors une brique parmi d’autres dans une gestion connectée. Suivre les indicateurs de performance à suivre permet de mesurer l’impact réel de ces équipements sur le chiffre d’affaires.
Auto-entrepreneurs et obligations récentes
Les nouvelles règles pour les auto-entrepreneurs touchent aussi l’équipement en moyens de paiement. Un indépendant qui dépasse certains seuils de chiffre d’affaires doit proposer le paiement par carte. Cette obligation pousse de nombreux travailleurs indépendants vers les solutions SoftPOS, moins coûteuses à l’installation.
Construire une stratégie digitale avec des moyens limités est possible même pour une petite structure. Un terminal mobile associé à une bonne visibilité en ligne suffit souvent à démarrer. Le choix des canaux d’acquisition rentables pour une PME influence ensuite la rentabilité globale du projet.
TPE et satisfaction client au quotidien
Un encaissement rapide réduit l’attente en caisse aux heures de pointe. Les clients privilégient les commerces où le paiement se fait sans friction. Le sans-contact et le paiement mobile répondent de façon directe à cette attente.
La diversité des moyens de paiement acceptés rassure aussi une partie de la clientèle. Un client qui n’a pas d’espèces sur lui ne renonce pas à son achat. Cette flexibilité limite les ventes perdues faute de moyen de paiement adapté.